

Capitalizarea bursieră reprezintă valoarea „teoretică” a unei companii pe bursă. Ea se calculează înmulțind prețul unei acțiuni cu numărul total de acțiuni emise de companie.
După această metrică, Tesla este cel mai „scump” producător auto din lume. Cu o capitalizare bursieră de aproximativ 1,5 trilioane de dolari, Tesla este evaluată la o valoare mai mare decât cea a restului industriei auto, la un loc.
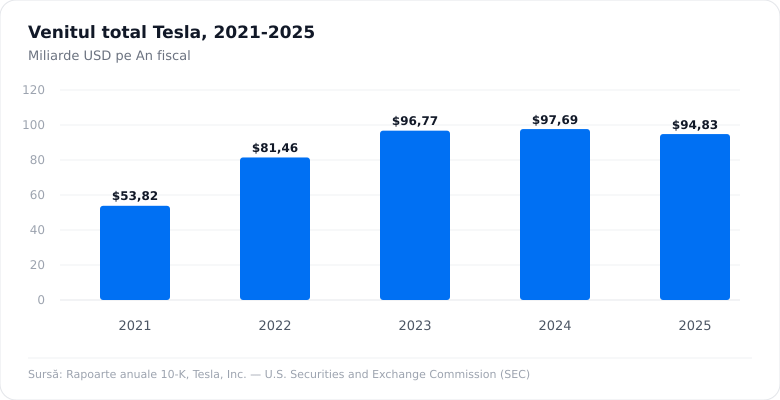
Veniturile companiei Tesla în ultimii 5 ani au variat între aproximativ 53 de miliarde de dolari în 2021 și aproximativ 94 de miliarde de dolari în 2025. Astfel, capitalizarea actuală a companiei este de 15 ori mai mare decât veniturile din anul 2025.
Pentru comparație, capitalizarea companiei Toyota, de 228 de miliarde de dolari, este mai mică decât veniturile din anul 2025, care au însumat 314 miliarde de dolari.
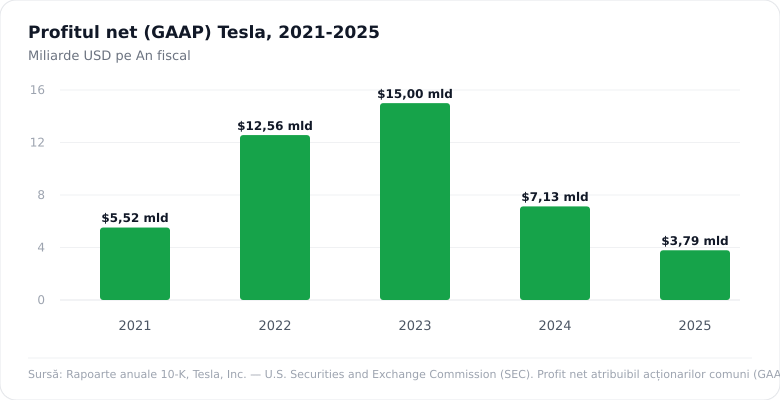
În perioada 2021–2025, profitul net al companiei Tesla a variat de la aproximativ 5,5 miliarde de dolari în 2021, la un vârf de 15 miliarde de dolari în 2023, pentru ca apoi să scadă la 3,8 miliarde de dolari în 2025. Astfel, capitalizarea actuală a companiei este de aproximativ 400 de ori mai mare decât profitul net din 2025 și de 100 de ori mai mare decât profitul net din cel mai profitabil an al companiei în perioada analizată.
Pentru comparație, profitul net al companiei Toyota în anul 2025 a fost de 31 de miliarde de dolari. Astfel, capitalizarea companiei Toyota este de 7,5 ori mai mare decât profitul net din anul 2025.
Câteva motive ale scăderii profitului net, pe scurt:
competiție crescută, presiune pe preț și o scădere a numărului de unități vândute;
creșterea cheltuielilor operaționale;
creșterea semnificativă a bugetului de R&D (Research and Development):
buget R&D în 2021 – 2,6 miliarde de dolari
buget R&D în 2025 – 6,4 miliarde de dolari
Surse de profit
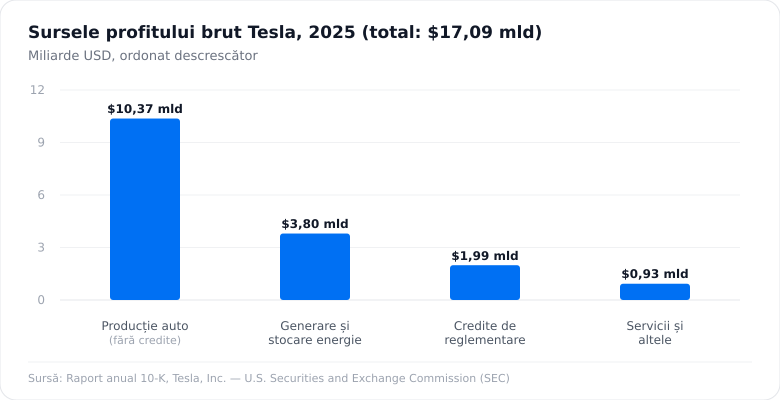
Tesla generează profit brut din mai multe surse. În 2025, aproximativ 60,7% din profitul brut a fost generat de producția și comercializarea de mașini, 22,2% a provenit din comercializarea produselor care generează și stochează energie electrică, 11,6% din vânzarea așa-numitelor credite de reglementare, iar 5,4% din servicii și alte activități.
Procentele de mai sus reprezintă ponderea fiecărei surse în profitul brut total al companiei. La aceste rezultate se adaugă veniturile din dobânzi și câștigurile de capital, pe care le vom trata separat.
Graficul de mai jos prezintă principalele surse ale profitului brut al Tesla în anul 2025:
Producția auto
Tesla are momentan cinci modele de mașini, dintre care producția a două a fost întreruptă:
Model 3
Model Y
Cybertruck
Model S (producție întreruptă)
Model X (producție întreruptă)
Graficul de mai jos arată cum creșterea anuală a livrărilor Tesla s-a temperat constant din 2021 până în 2025, trecând de la un avans de 87% la un declin de -8,6%
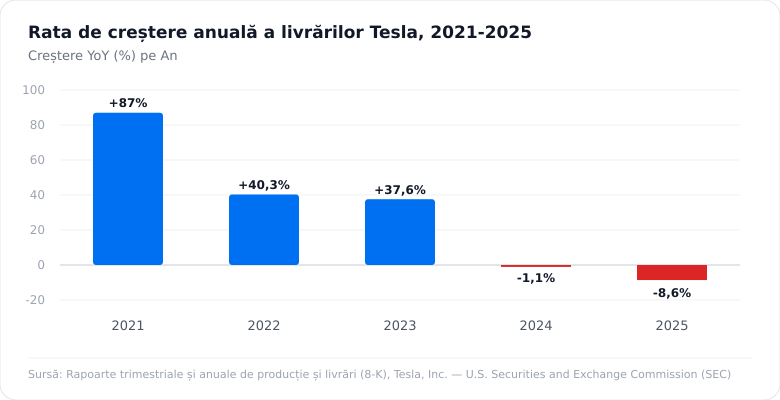
Există mai multe explicații care concurează pentru a explica declinul din 2025:
Creșterea concurenței, în special pe piața din China și din partea producătorilor chinezi. 2025 este primul an în care BYD a vândut mai multe mașini electrice decât Tesla.
Implicarea lui Elon Musk în politică și impactul pe care aceasta l-a avut asupra imaginii sale publice și asupra imaginii brandului Tesla.
Lansarea unei noi versiuni a Model Y. Producția celui mai popular model al companiei a fost întreruptă temporar pentru modernizarea liniilor de producție. În plus, anticiparea noii versiuni a determinat unii cumpărători să amâne achiziția.
Dacă analizăm numărul de vehicule electrice vândute de cei mai mari producători, observăm că, indiferent de motive, cumpărătorii aleg modele electrice ale altor producători în număr mare.
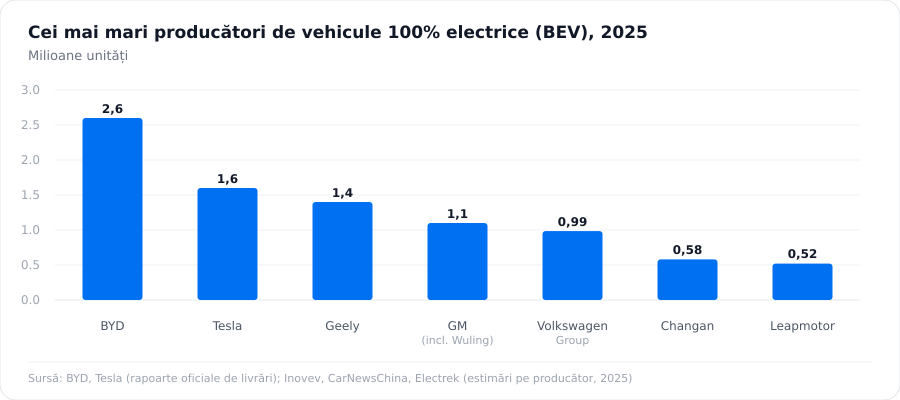
Pe măsură ce producătorii auto tradiționali își electrifică gamele, concurența pe piața mașinilor electrice devine tot mai puternică. Toyota a lansat recent mai multe modele electrice și își propune să ajungă la vânzări de 3,5 milioane de mașini electrice pe an până în 2030.
Tesla pare să fi ales o strategie neobișnuită pentru a rezolva această problemă: să câștige competiția ieșind cu totul din ea. La începutul anului 2026, compania a anunțat că va întrerupe producția modelelor Model S și Model X pentru a se concentra pe inteligența artificială și robotică.
Productie si stocare de energie
Segmentul de producție și stocare a energiei are cea mai mare marjă brută dintre principalele activități ale Tesla, de aproximativ 30%, și este în prezent cel mai profitabil segment al companiei. Megapack este unul dintre cele mai importante produse din acest segment.
Megapack este un sistem de stocare a energiei la scară largă. Practic, este o baterie industrială preasamblată, concepută pentru a fi instalată în șiruri și pentru a forma parcuri de stocare de sute de MWh sau chiar GWh.
Aceste sisteme se adresează operatorilor rețelelor electrice, centralelor și utilităților, proiectelor de energie regenerabilă (solar/eolian) care au nevoie de soluții de stocare, precum și centrelor de date cu un consum mare de energie.
Marja ridicată a acestui segment poate fi explicată prin:
standardizarea produselor și producția în serie mare;
cererea în creștere pentru sisteme de stocare a energiei, susținută de tranziția energetică și de creșterea consumului de electricitate al centrelor de date;
scăderea costurilor materiilor prime, în special pentru bateriile LFP;
complexitatea mai redusă a procesului de fabricație față de producția de automobile, cu mai puține variante de produs, mai puțină muncă manuală și un ciclu de producție mai simplu.
Credite de reglementare
Creditele de reglementare auto sunt credite tranzacționabile pe care guvernele le acordă producătorilor auto pentru vehicule cu emisii zero. Tesla primește mai multe credite decât are nevoie, fiindcă fabrică exclusiv vehicule electrice, și le poate vinde altor producători care nu îndeplinesc standardele de emisii.
Un producător care depășește cota de vehicule electrice acumulează mai multe credite decât are nevoie. Un producător tradițional care nu atinge cota trebuie fie să plătească amenzi, fie să cumpere credite de la un alt producător auto.
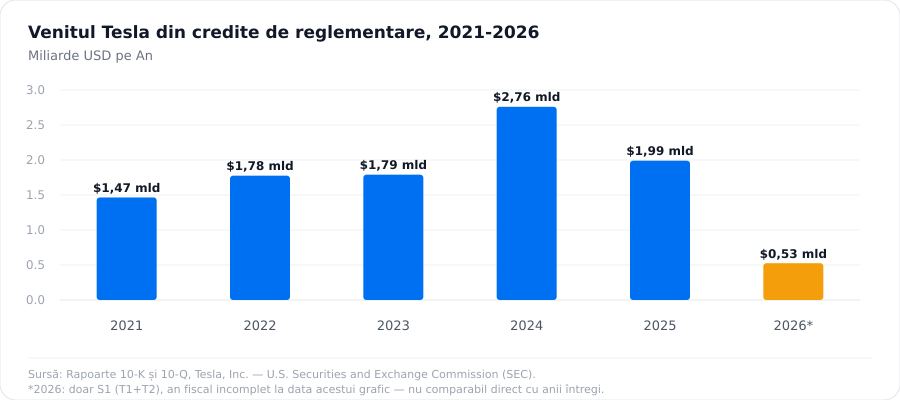
Istoric, profitul din aceste credite de reglementare a avut un impact considerabil asupra profitabilității companiei. În anul 2020, acest venit a făcut diferența dintre profit și pierdere pentru Tesla. Fără acest instrument, Tesla ar fi înregistrat o pierdere de 718 milioane de dolari, însă, cu ajutorul lui, compania a raportat un profit net de 862 de milioane de dolari, devenind astfel primul an complet profitabil din istoria companiei, fondată în 2003. În perioada 2009–2026, Tesla a încasat în total aproximativ 14 miliarde de dolari din credite de reglementare.
Însă această sursă de venit se erodează din două direcții:
producătorii auto consacrați au nevoie de tot mai puține astfel de credite de reglementare pe măsură ce își electrifică gama;
relaxarea legislației în ceea ce privește cotele și standardele de emisii.
Venituri din dobânzi și câștiguri de capital
La profitul net al companiei se adaugă și venituri din dobânzi și câștiguri de capital. Tesla are aproximativ 44 de miliarde de dolari, majoritatea în depozite și investiții pe termen scurt, cum ar fi titlurile de stat americane.
În anul 2025, acest venit net a reprezentat aproximativ 1,34 miliarde de dolari și aproximativ 35% din profitul net total al companiei.
Un alt exemplu din această categorie, care are un impact asupra profitului companiei, este deținerea a 19 milioane de acțiuni (< 1%) SpaceX sau cei 11.509 BTC cumpărați în 2021.
Datoriile financiare ale companiei sunt de aproximativ 10 miliarde de dolari, mult sub cele 44 de miliarde de dolari pe care le are la dispoziție.
FSD - Full Self Driving
FSD (Full Self-Driving) Supervised este sistemul de asistență avansată la condus al Tesla, un pachet de software care permite mașinii să navigheze autonom (schimbă banda, oprește la semafoare, parchează, ia ieșiri), sub supravegherea obligatorie a șoferului, care trebuie să rămână atent și gata să preia controlul.
Multă vreme, acest sistem a putut fi achiziționat printr-o plată unică. Prețul a variat între 2.500 de dolari în 2016, a atins un vârf istoric de 15.000 de dolari, iar ultimul preț, înainte ca plata unică să fie eliminată, a fost de 8.000 de dolari.
În acest moment, sistemul nu mai poate fi achiziționat printr-o plată unică, ci exclusiv pe bază de abonament lunar, care acum are un preț de 99 de dolari.
Sistemul funcționează folosind hardware deja prezent în mașină. Riscul este ca această componentă hardware să devină învechită pentru versiunile noi ale sistemului. Acest lucru se întâmplă deja: mașini diferite rulează versiuni diferite ale sistemului de asistență avansată la condus.
Costurile fixe de dezvoltare a sistemului sunt uriașe, însă costul marginal pentru un utilizator nou este aproape zero. Practic, cu cât crește baza de abonați, cu atât se diluează costul fix per utilizator, iar marja potențială crește structural.
Momentan, veniturile asociate cu acest sistem sunt incluse în segmentul „Producție auto” din componența profitului brut.
La momentul actual, sunt aproximativ 700.000 de abonați la acest sistem care plătesc 99 de dolari, ceea ce se traduce în încasări de aproximativ 830 de milioane de dolari anual doar din acest serviciu.
Numărul de abonați este în creștere rapidă, cu aproximativ 200.000 de noi abonați în Q2 2026. Însă, chiar dacă toate cele aproximativ 10 milioane de mașini Tesla aflate în circulație ar avea un abonament FSD asociat, cu un cost marginal 0, profitul net al companiei ar ajunge la aproximativ 15 miliarde de dolari, adică mai puțin de jumătate din profitul net al Toyota din 2025, companie de aproximativ 6 ori mai ieftină decât Tesla.
Robotaxi, Cybercab, Optimus și altele
În iunie 2025, Tesla a lansat Robotaxi, un serviciu de ride-hailing autonom al Tesla, echivalentul Uber sau Bolt, dar fără șofer uman. Oamenii pot comanda o cursă prin aplicație, iar mașina vine și îi duce singură la destinație.
Momentan, acest serviciu este mai degrabă în stadiul de prototip, iar cifrele publice legate de numărul de mașini sau componența flotei sunt contradictorii.
În 3 septembrie 2026, a fost lansat oficial Cybercab, un model de mașină fără volan sau pedale. Acest model a fost inclus în flota Robotaxi, însă nu a fost încă livrat niciunui client individual.
Optimus este robotul umanoid de uz general pe care Tesla își propune să îl producă și să îl comercializeze. Momentan, acest produs este folosit intern.
După multe amânări, a fost anunțată o dată oficială, 1 octombrie 2026, pentru noua iterație a modelului Tesla Roadster.
În același timp, Tesla lucrează și la alte produse aflate în diferite faze de testare sau comercializare, cum ar fi panourile solare sau Tesla Semi, un camion electric. Însă, în acest moment, este foarte greu de estimat profitul, viabilitatea sau nivelul de adopție al acestor produse și tehnologii.
Concluzii si opinii personale
Este foarte greu să găsesc o justificare rațională pentru evaluarea de 1,5 trilioane de dolari a companiei. Nu este deloc clar în ce perioadă de timp și cum va reuși Tesla să întoarcă cele 1,5 trilioane de dolari investiți, plus profit.
Cred că investitorii și analiștii care spun că Tesla nu ar trebui tratată ca oricare alt producător auto au dreptate, dar nu cred că acest lucru este suficient pentru a justifica prețul companiei.
Găsesc îngrijorător faptul că, după atâta timp, veniturile din creditele de reglementare au un impact atât de mare asupra profitului net.
Faptul că produsele din segmentul de generare și stocare a energiei au cea mai mare marjă nu este foarte liniștitor. Îmi este greu să văd avantajul competitiv durabil pe care Tesla îl are în acest segment. Retenția și loialitatea clienților B2B din acest segment mi se par mult mai dificile decât în cazul categoriilor care se adresează direct consumatorilor.
După decizia de a întrerupe producția a două modele dintr-o gamă deja restrânsă, cred că Tesla a renunțat să mai concureze cu producătorii tradiționali de mașini pentru că a decis că nu poate câștiga. Cumpărătorii aleg în continuare alte modele decât Tesla în număr foarte mare, în ciuda diferențelor de calitate sau dotări.
Diferitele verticale pe care le explorează compania (FSD, Optimus, Tesla Semi) sunt promițătoare, însă cred că ele sunt deja incluse în preț și, chiar și așa, prețul este în continuare mult prea mare.
Impactul pe care Tesla l-a avut asupra industriei auto și industriei producătoare, în general, este de necontestat. Tesla este prima și singura companie auto americană profitabilă fondată de la zero după multe decenii.
Însă cred că peisajul s-a schimbat dramatic. Industria auto și industria producătoare în general au fost multă vreme într-un somn adânc. Cred că acest somn lung s-a încheiat. Nimeni nu credea că Tesla va fi vreodată profitabilă sau că are o șansă în fața producătorilor tradiționali, însă noile companii din industria producătoare sunt tratate diferit.
Competiția și interesul pentru producția de orice fel sunt mult mai mari. Mulți dintre producătorii tradiționali s-au trezit, iar noi producători apar constant, nu neapărat în industria auto, inspirați în parte de succesul și parcursul pe care l-a avut Tesla.
Fără un glob de cristal care să ne arate viitorul, este foarte greu să determinăm valoarea intrinsecă a unei companii, dar chiar și așa putem încerca să facem o estimare.
Cred că, la un multiplu de 10× profitul celui mai bun an, compania are un potențial real de creștere. Asta ar însemna o capitalizare de 150 de miliarde de dolari, de 10 ori mai mică decât capitalizarea curentă.
Consider că o capitalizare de 300 de miliarde de dolari este cam limita maximă a optimismului de care sunt în stare. Chiar și așa, această cifră este de peste 5 ori mai mică decât capitalizarea curentă.
Acestea fiind spuse, nu aș paria că Tesla o să scadă. Piața poate rămâne irațională mult mai mult timp decât putem rămâne noi solvabili.
Cam atât despre Tesla deocamdată. Mulțumesc pentru atenția acordată.
Disclaimer: Nu garantez pentru acuratetea cifrelor din acest text insa ma astept ca magnitudinea lor sa fie relevanta. Considerați acest document ca fiind unul în continuă evoluție, ceea ce înseamnă că este supus unor modificări nedocumentate și că ar putea chiar să dispară în viitor.