


Timp de decenii, Japonia a fost o sursă de finanțare ieftină pentru restul lumii. Investitorii s-au împrumutat în yeni, la dobânzi aproape de zero, și au investit banii în instrumente globale cu randament mai mare (acțiuni la bursa din SUA, titluri de stat americane, piețe emergente).
Creșterea dobânzilor la titlurile de stat din Japonia si un yen volatil ar putea să încheie această lungă petrecere care s-a întins pe o perioadă de zeci de ani.
Japonia are o datorie publică brută de aproximativ 9 trilioane de dolari(~230% din PIB) și este cel mai mare deținător străin de titluri de stat americane, cu aproximativ 1,1 trilioane de dolari investiți, în scădere cu aproximativ 120 miliarde de dolari față de februarie 2026.
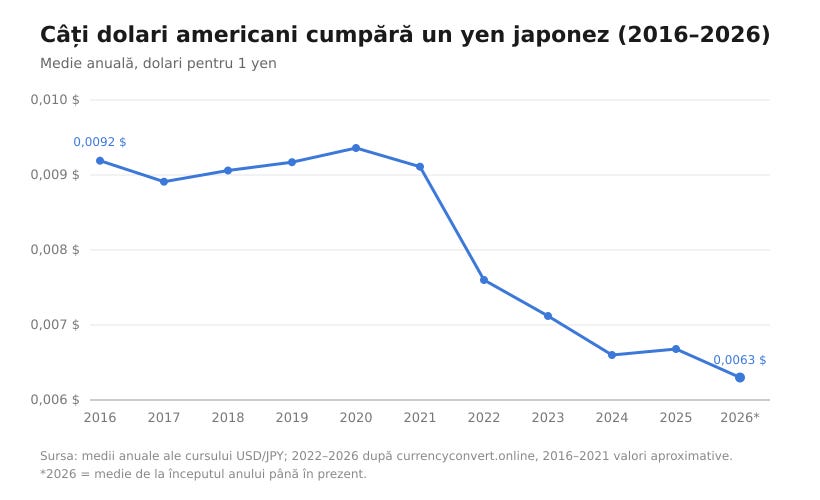
În ultimii 15 ani, yenul s-a depreciat constant față de dolar și a atins anul acesta un minim de 40 de ani.
Pentru prima oara din anul 1998, pe 31 iulie, trezoreria americană a cumpărat yeni pe piață. Nu a folosit dolari, ci a vândut din rezervele sale în euro (depozite, titluri de stat).
Suma exactă nu a fost făcută publică, dar estimările sunt între 5 și 10 miliarde de dolari. Japonia a pus mult mai mult, în jur de 95 de miliarde în două zile. Yenul s-a întărit cu aproximativ 4%, iar mesajul politic al implicării SUA a contat probabil mai mult decât banii.
Intervenția SUA pentru a cumpăra yeni permite Japoniei să nu vândă din portofoliul de obligațiuni americane pentru a întări yenul. Dacă cererea pentru aceste instrumente scade, ca urmare a unei potențiale vânzări din partea Japoniei, acest lucru ar putea duce la creșterea costului de împrumut al SUA.
Un yen slab face ca importurile din Japonia să fie ieftine și descurajează investiții domestice în SUA, însă un yen puternic înseamnă o datorie mai scumpă pentru investitorii care s-au împrumutat în yeni.
Acest lucru ar putea face investitorii care dețin aceste datorii să își lichideze investițiile ca să își acopere datoriile. Asta poate duce la o scădere a prețului activelor (ex. acțiuni) și la o creștere a costului de finanțare pentru alte țări.
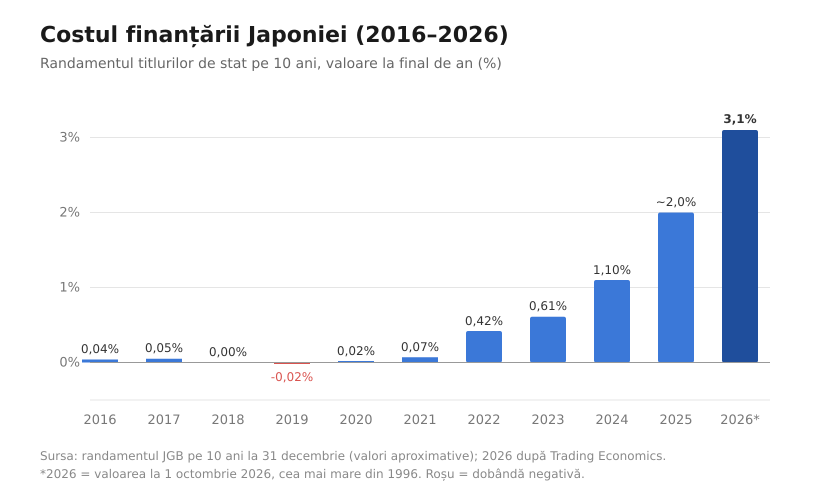
Dobânzi în creștere pentru titlurile de stat din Japonia pot duce la o creștere a cererii pentru yen, care accentuează scenariul unui yen puternic.
Yen ¥ vs Dolar $
Costul finanțării (dobânda titlurilor de stat din Japonia) în ultimii 10 ani
Datoria publică a Japoniei în ultimii 30 ani
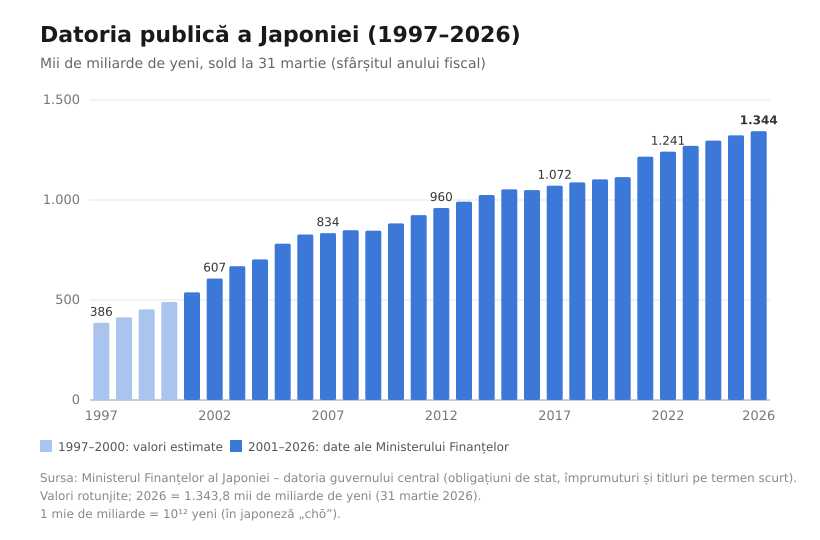
Datoria totală (brută) a Japoniei cuprinde toate obligațiunile și împrumuturile statului. Ajunge la ~230% din PIB (FMI), cea mai mare din lumea dezvoltată.
Datoria netă scade din aceasta activele financiare ale statului, de peste 3 trilioane dolari. Astfel, coboară la ~150% din PIB (estimare aproximativă).
Asta face Japonia să pară mai puțin îndatorată. Totuși, aceste active nu pot fi folosite ușor pentru plata datoriei: banii fondului de pensii sunt ai pensionarilor, iar rezervele valutare servesc la apărarea yenului.
În plus, dacă socotești Banca Japoniei împreună cu statul, o bună parte din datorie e practic „datorată sieși”, deoarece banca centrală deține o mare parte din obligațiuni. De aceea, unii economiști consideră situația mai puțin gravă decât sugerează cifra de 230%.
Dimensiunea împrumuturilor în yeni pentru investiții
Nimeni nu știe exact dimensiunea acestor împrumuturi. Multe dintre aceste operațiuni se fac prin instrumente financiare complicate, care nu apar clar în statistici.
Cea mai citată estimare vine de la banca de investiții Jefferies. Potrivit acesteia, împrumuturile în yeni făcute din străinătate ajungeau în martie 2026 la aproximativ 2,3 trilioane de dolari. Suma a crescut cu 67% față de finalul lui 2021.
Experți din băncile japoneze au dat o estimare asemănătoare, de peste 2 trilioane de dolari. Ei cred că este cel mai mare nivel din istorie.
Cei care s-au împrumutat sunt fonduri de investiții, bănci, companii și persoane fizice din afara Japoniei.
Nu toată suma de 2,3 trilioane este un pariu speculativ. Partea pur speculativă, care se poate retrage brusc și poate zgudui piețele, este estimată la câteva sute de miliarde de dolari.
Contextul istoric nu e liniștitor: singurele două perioade comparabile, 1995–1997 și 2003–2007, s-au încheiat amândouă cu lichidări bruște și dureroase ale acestor poziții.
Concluzii si opinii
Economiile globale sunt mai interconectate decât pare la prima vedere. Observăm că situația din Japonia poate duce la acțiuni din partea SUA, care pot cauza consecințe în Europa.
Observăm, de altfel, că aceste reacții în lanț sunt mai puternice atunci când intervine o schimbare într-un factor care a rămas relativ constant timp de zeci de ani, precum deprecierea yenului sau dobânzile apropiate de zero la obligațiunile japoneze.
Disclaimer: Nu garantez pentru acuratețea cifrelor (la virgulă) din acest text, însă mă aștept ca proporțiile să fie relevante. Considerați acest text un document în continuă evoluție, ceea ce înseamnă că poate fi supus unor modificări nedocumentate și că ar putea chiar să dispară în viitor.