


Leul a atins săptămâna aceasta un nou minim istoric față de euro, BNR anunțând un curs de 5,3447 lei.
Politicienilor le place să dea vina unii pe alții de fiecare dată când se petrec mișcări violente în cursul valutar, însă relația de cauzalitate nu e chiar atât de directă și imediată.
Dacă relația de cauzalitate ar fi reală, atunci cursul s-ar remedia după ce trece „criza”.
Euro a depășit pentru prima dată pragul de 5 lei la cursul BNR pe 6 mai 2025, în marțea de după primul tur al alegerilor prezidențiale. În presă, dar și în spațiul public, s-a vehiculat ideea că deprecierea leului ar fi fost determinată de probabilitatea ca unul dintre candidați să câștige alegerile. Alegerile au fost însă câștigate de celălalt candidat, iar cursul euro nu a mai revenit ulterior sub pragul de 5 lei.
În urmă cu aproximativ un an, guvernatorul Băncii Naționale a început să râdă când a fost întrebat dacă există șanse ca euro să mai scadă sub 5 lei, apoi a răspuns că nu.
Intervenția BNR
Multă vreme s-a speculat despre intervenția activă a BNR asupra cursului valutar, din cauza evoluției artificial de stabile a acestuia.
Deși BNR nu a afirmat niciodată clar și răspicat că menține cursul în mod artificial stabil și chiar a respins în trecut astfel de acuzații, guvernatorul Băncii Naționale a făcut recent afirmații de genul: „Îl lăsăm în continuare să fie mai flexibil. Plutește cam pe unde trebuie.”
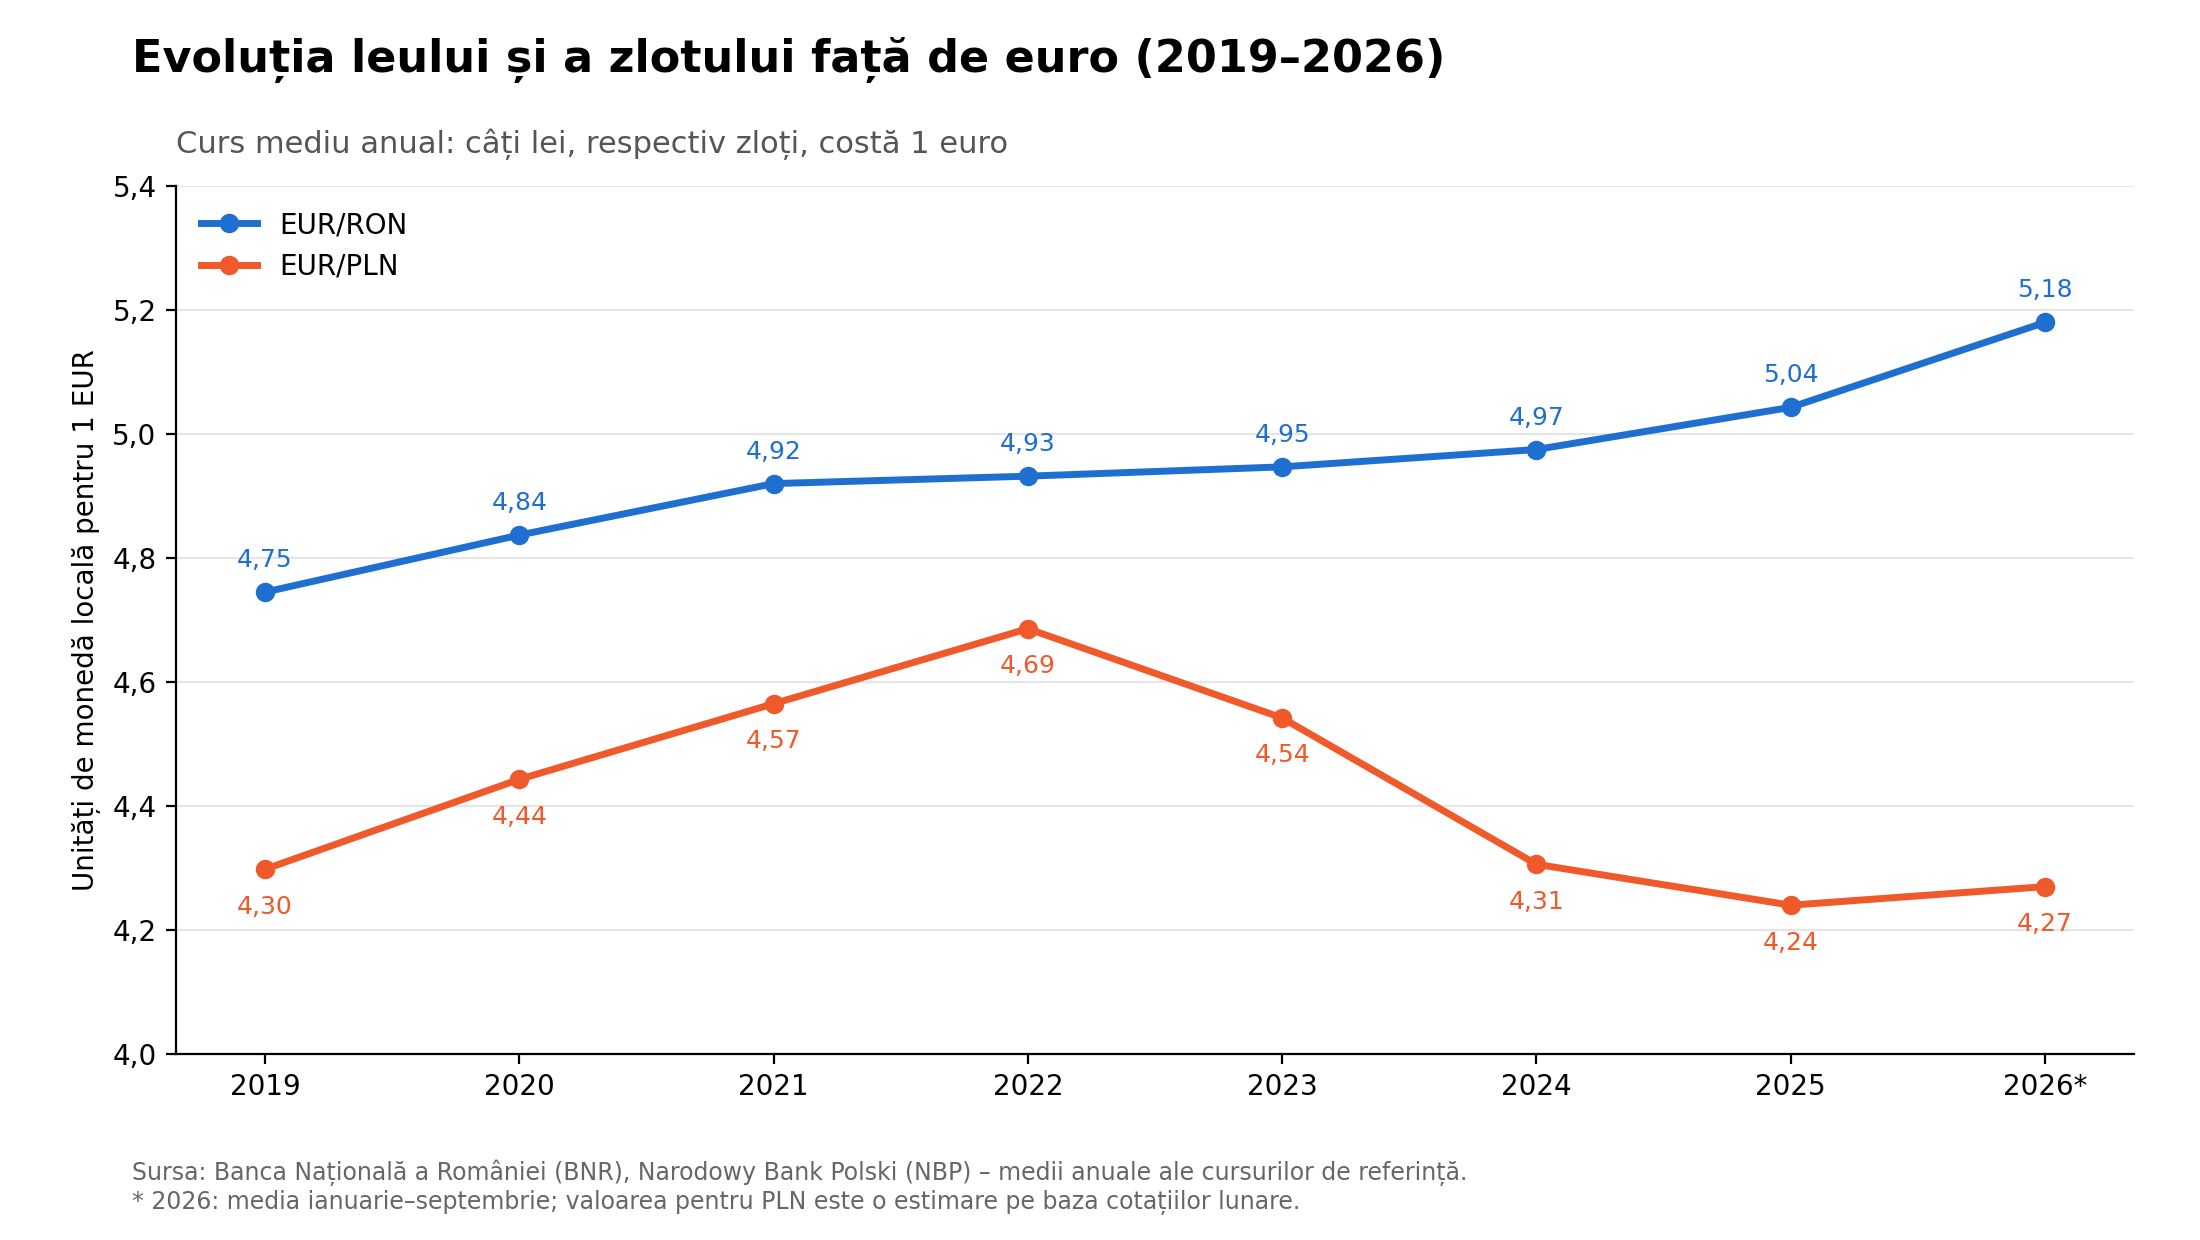
Mai jos, un grafic ce conține cursul EUR/RON și EUR/PLN, în condițiile în care România și Polonia au avut rate de inflație aproximativ asemănătoare.
Inflația
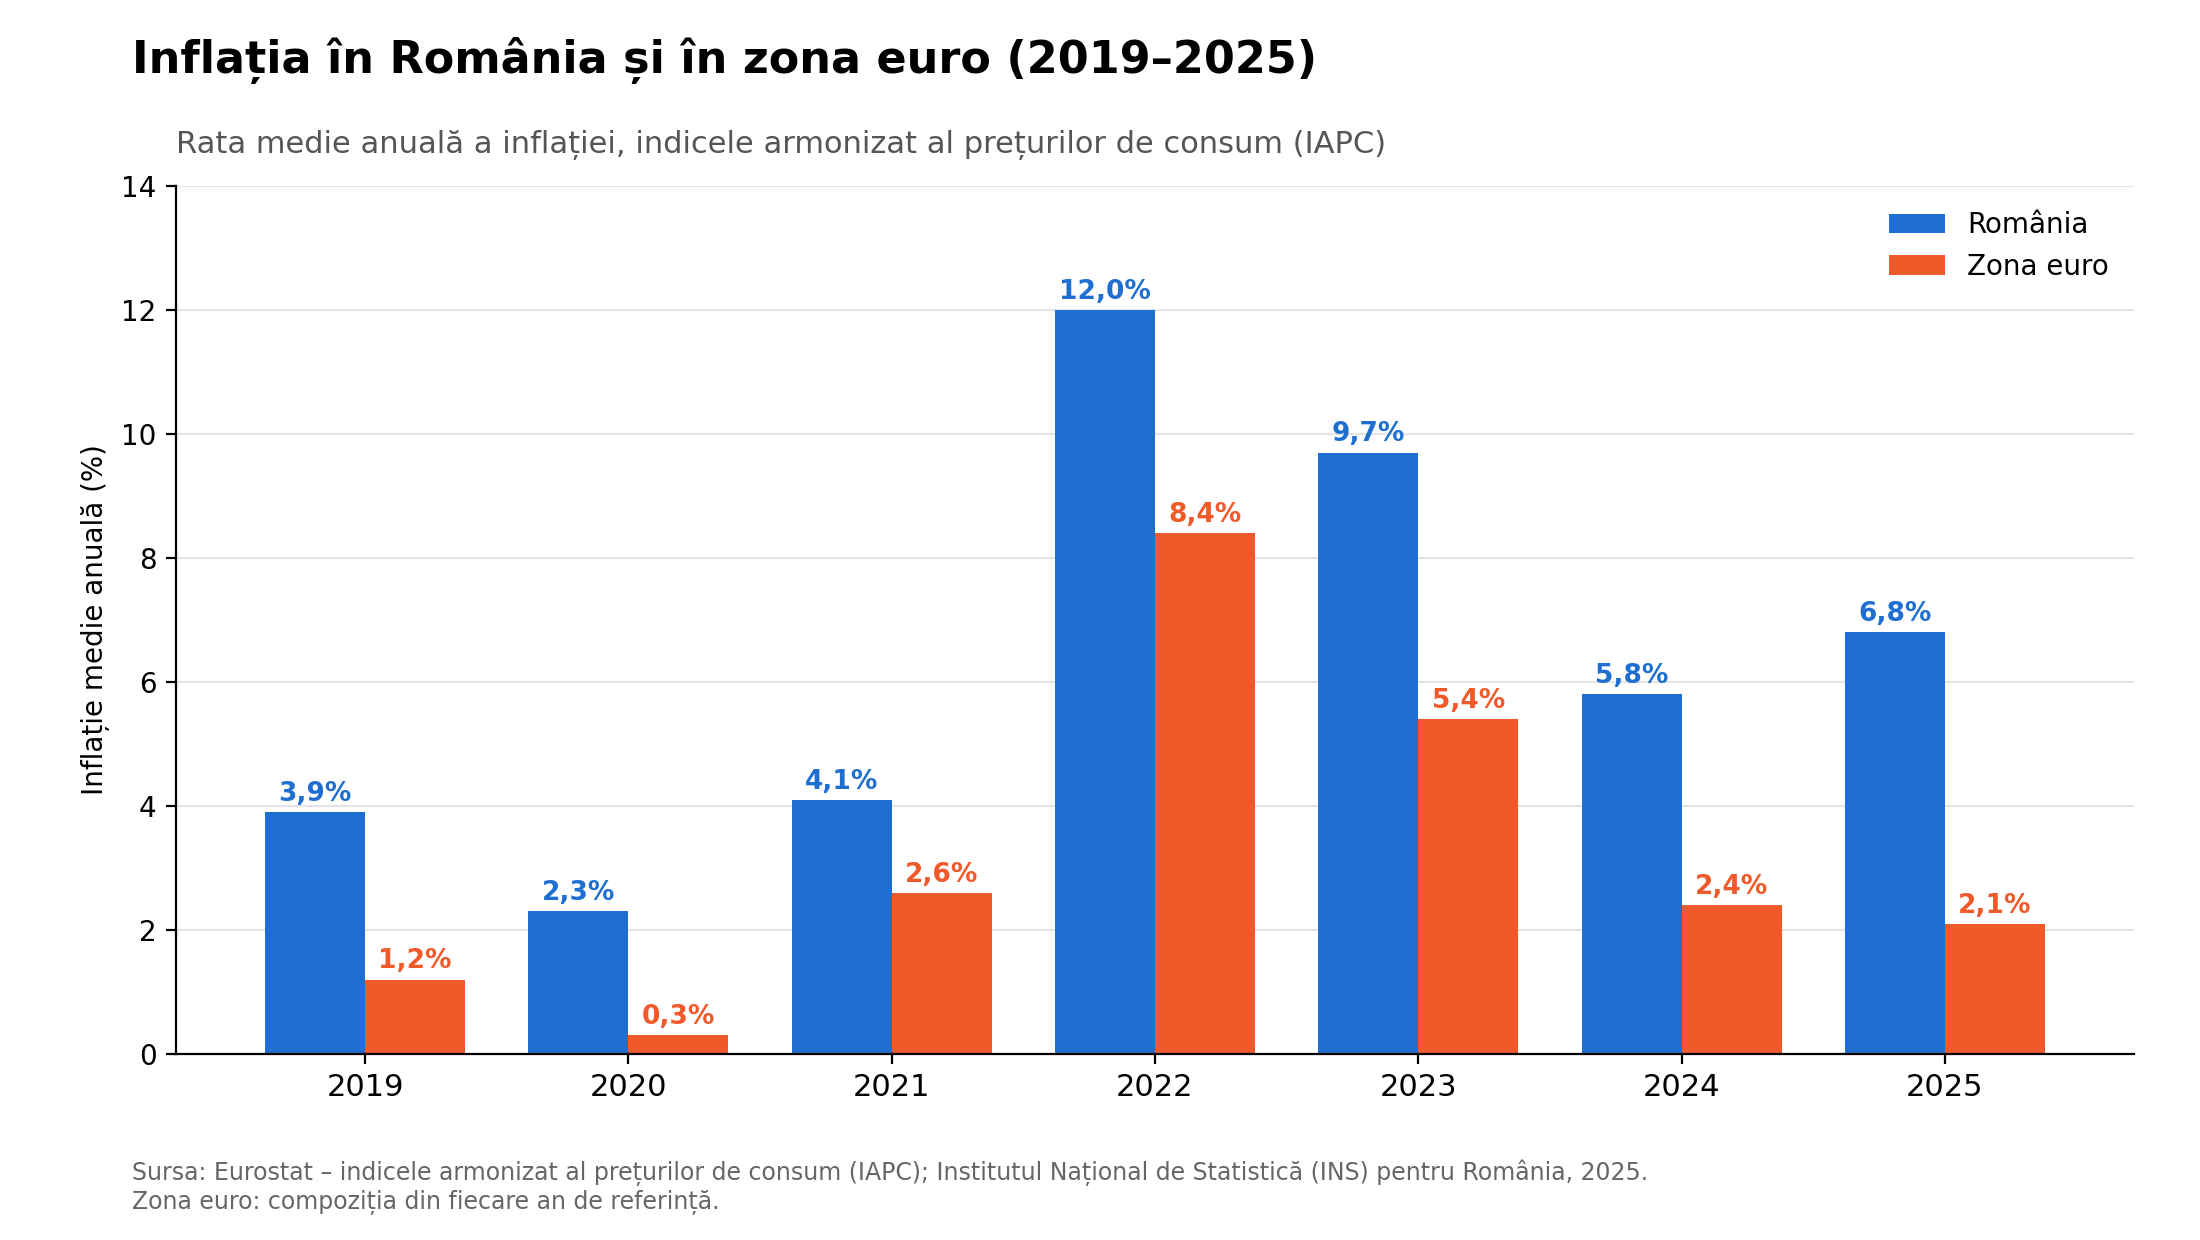
Inflația sau diferența de inflație este un factor care pune presiune asupra cursului. În ultimii șapte ani, inflația din România a fost constant peste inflația din zona euro.
În aceste condiții, leul se apreciază „în termeni reali” dacă cursul nominal stă pe loc.
Dacă prețurile din România cresc mult mai repede decât în zona euro, iar cursul rămâne la fel, produsele românești devin relativ mai scumpe. Între 2023 și 2025, inflația cumulată în România a fost de aproximativ 25%, iar în zona euro de circa 10%. În aceeași perioadă, leul s-a depreciat nominal cu doar 2–3%. Rezultatul este o apreciere reală a leului de peste 10%.
Deficitul comercial
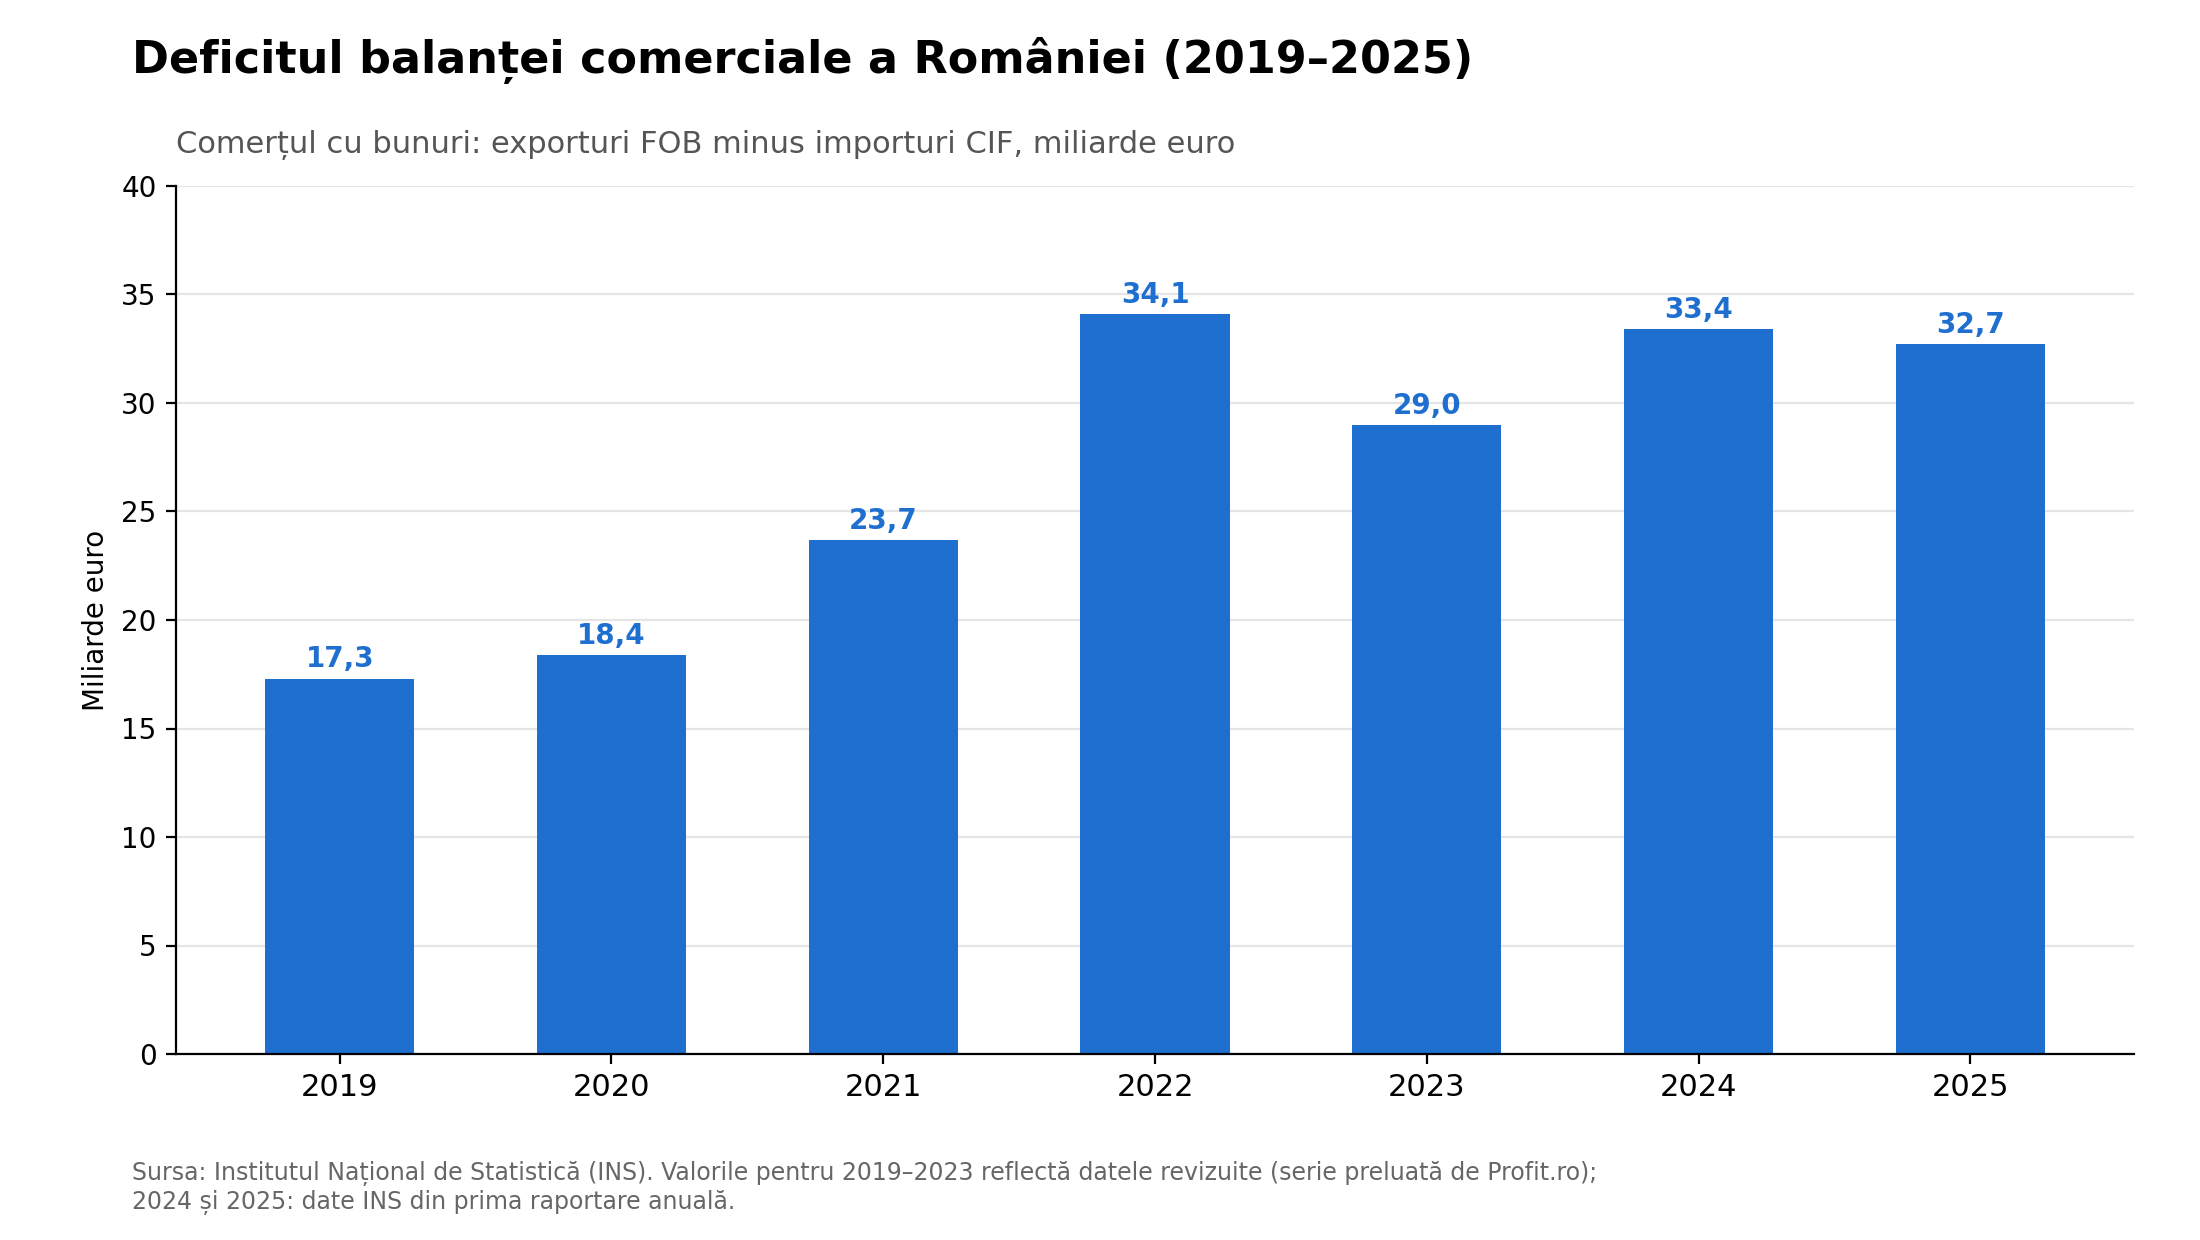
Deficitul comercial este situația în care valoarea importurilor unei țări depășește valoarea exporturilor sale într-o anumită perioadă, de obicei un an. Se calculează ca diferență între exporturi și importuri. Când rezultatul e negativ, țara are deficit, iar când e pozitiv, are excedent comercial.
Supraevaluarea leului adâncește deficitul comercial. Un leu prea puternic în termeni reali face importurile ieftine și exporturile mai puțin competitive. Importurile cresc, exporturile încetinesc, iar economia are nevoie de tot mai mulți euro pentru a plăti diferența. Această cerere permanentă de valută apasă pe curs. România are unul dintre cele mai mari deficite de cont curent din UE, iar inflația ridicată contribuie la menținerea lui.
Importăm cu aproximativ o treime mai mult decât exportăm, iar importurile se plătesc în mare parte în euro. Diferența trebuie acoperită cu valută din alte surse: fonduri europene, investiții străine sau împrumuturi externe. Când aceste intrări scad sau devin incerte, deficitul comercial se transformă în presiune directă asupra cursului.
Dobânzile la care se împrumută statul
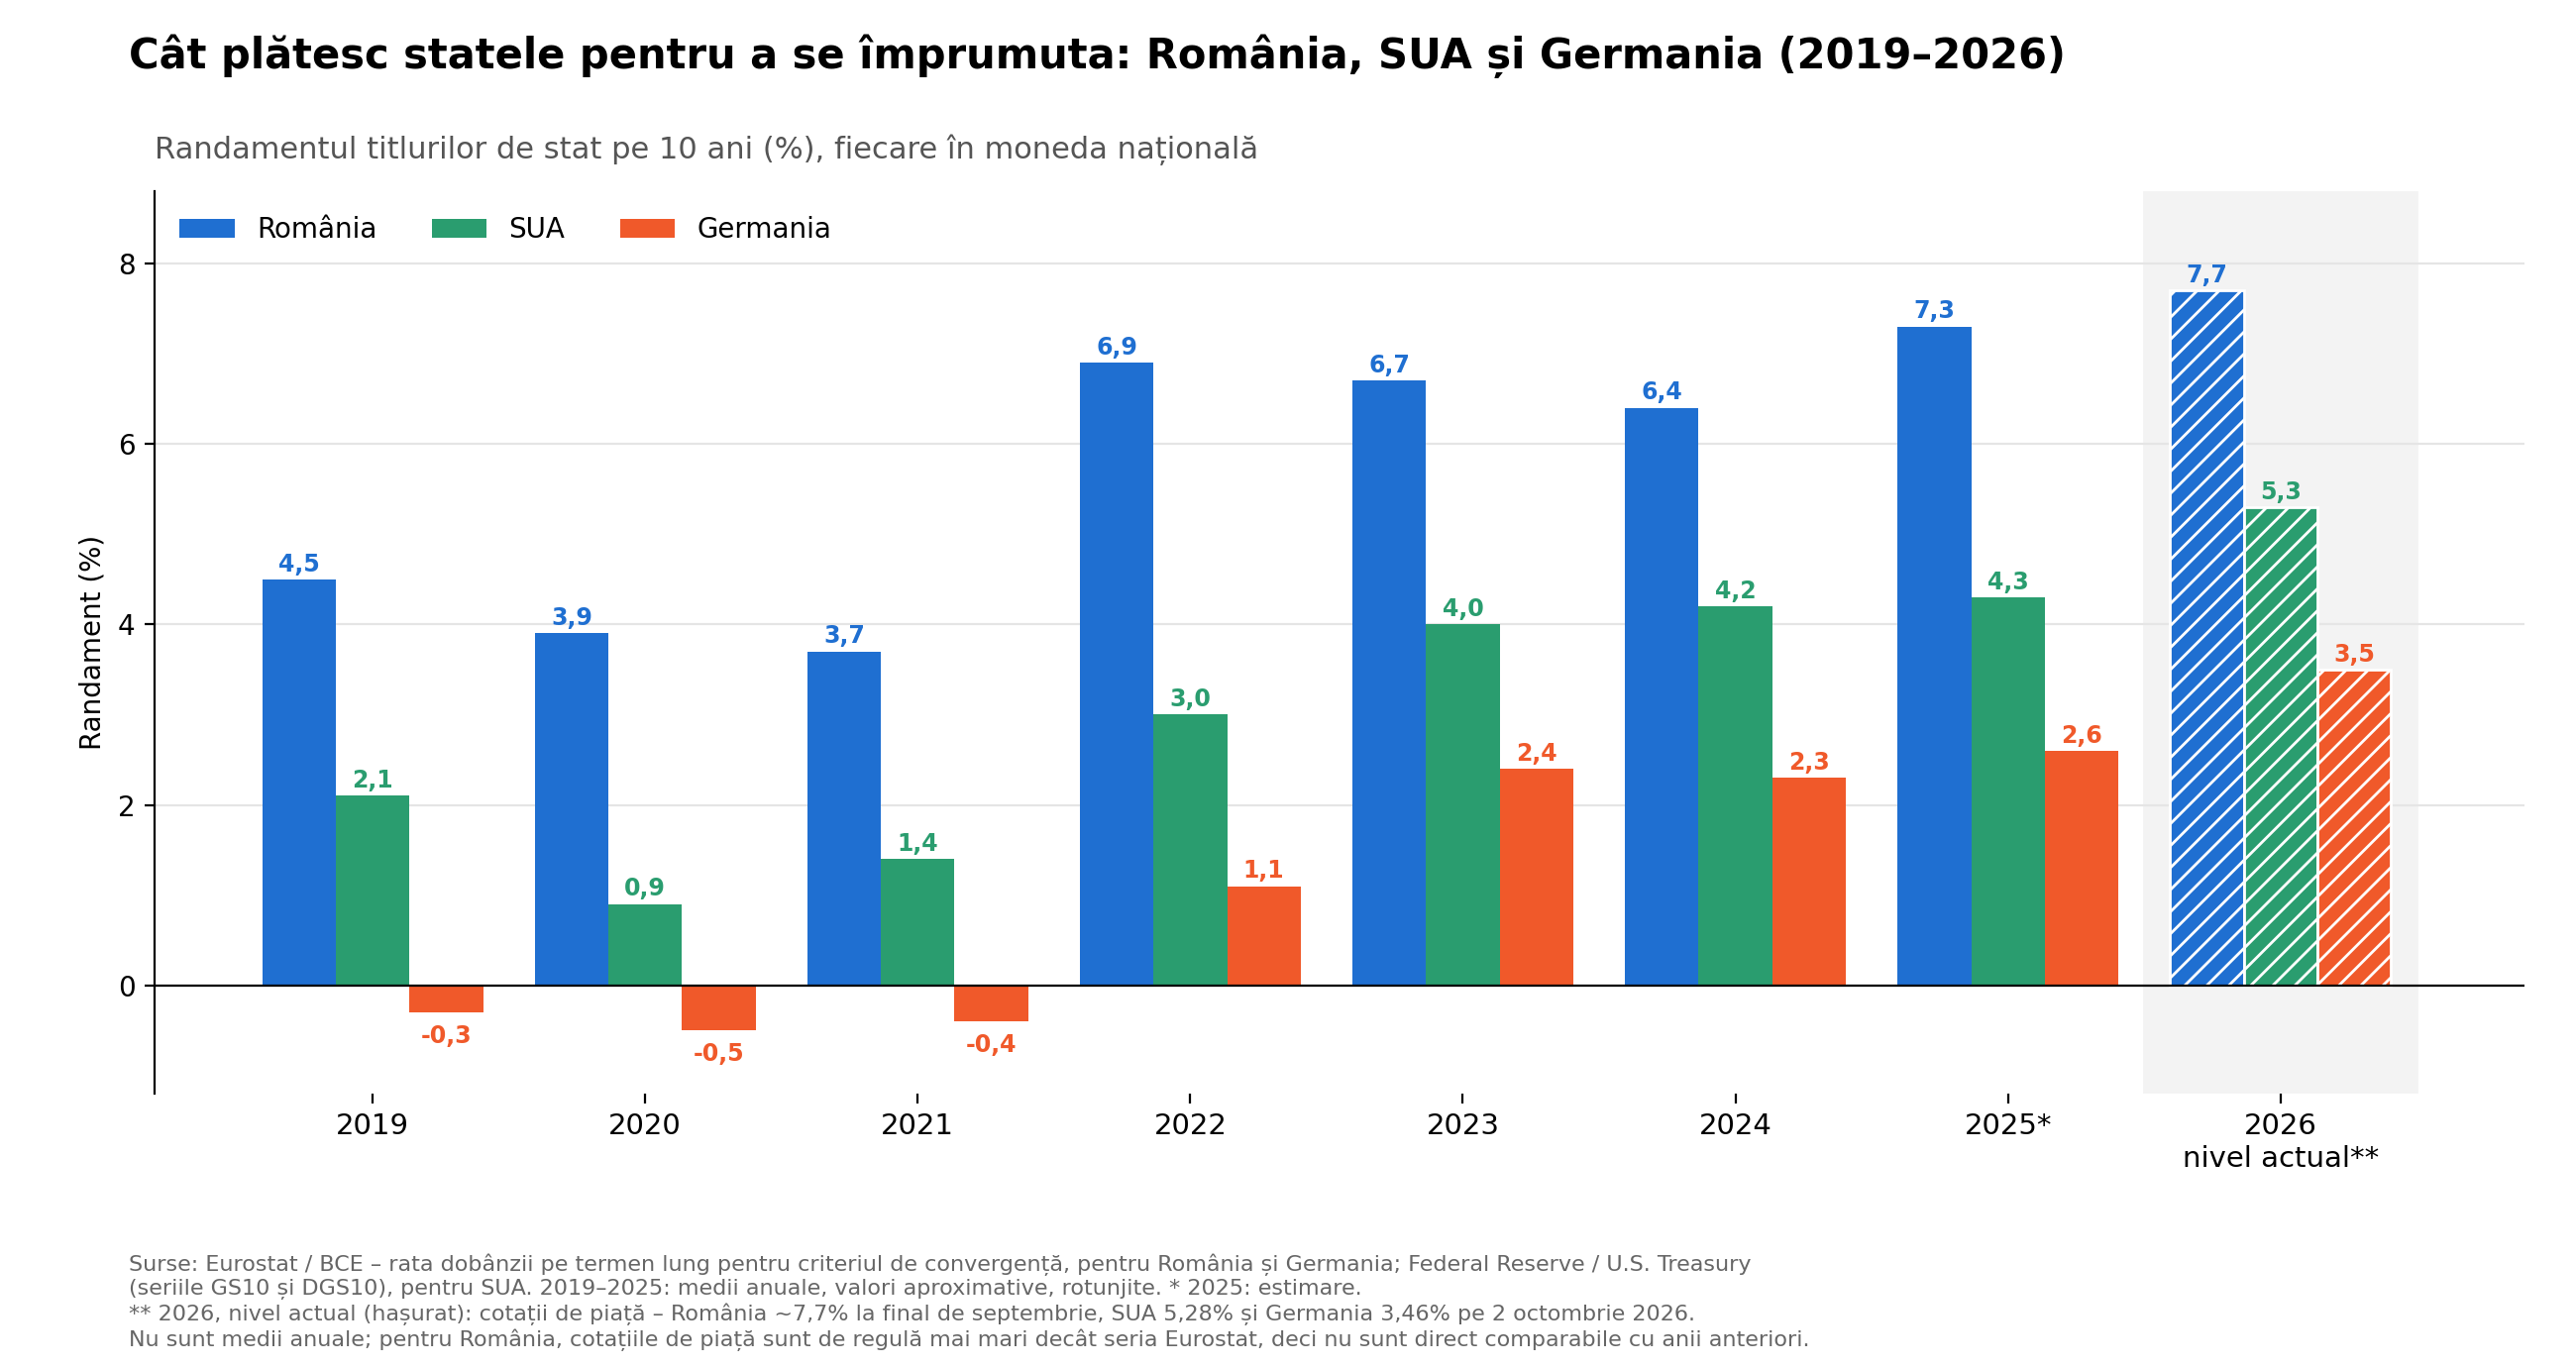
Dobânzile mai mari la titlurile de stat pot susține cursul, pentru că atrag investitori străini care cumpără lei. Efectul apare însă doar dacă investitorii au încredere în stabilitatea țării. Când dobânzile cresc din cauza riscului perceput, ca în crizele politice, ele însoțesc deprecierea leului în loc să o împiedice.
Dacă diferența de dobândă scade, atracția dispare, iar investitorii pot vinde titlurile și cumpăra euro înapoi, ceea ce slăbește leul. Așadar, la condiții egale, dobânzile mai mari atrag capital și ajută moneda.
Recent, această diferență de dobândă a scăzut pe măsură ce dobânzile la titluri de stat pentru țări precum Germania sau SUA au crescut.
Pierderea, întârzierea sau terminarea fondurilor europene
Fondurile UE, inclusiv cele din PNRR, sunt una dintre principalele surse de euro care intră în țară. Dacă România nu le absoarbe la timp sau le pierde din cauza jaloanelor neîndeplinite, dispare o sursă importantă de finanțare a deficitului extern.
Din 2027, fluxul total de euro din fonduri europene va fi cel mai probabil mai mic decât în anii de vârf ai PNRR. Ritmul va depinde de cât de repede absoarbe România banii de coeziune rămași și de rezultatul negocierilor pentru 2028–2034. O sursă importantă de valută care a ajutat la finanțarea deficitului extern se va reduce. Este un argument în plus pentru ideea că presiunea pe leu ține de factori structurali, nu doar de crizele politice de moment.
Prețurile energiei
România importă o parte din energie și carburanți. Când prețurile internaționale cresc, importurile se scumpesc și cererea de valută crește. Scumpirea energiei din 2026 lucrează în această direcție.
Petrolul se tranzacționează internațional în dolari. Când crește prețul barilului, importatorii români au nevoie de mai multă valută pentru aceleași volume. Ei cumpără această valută cu lei, deci cererea de valută crește și apasă pe curs. Mai intervine un factor: dacă dolarul se întărește în același timp, cum s-a întâmplat recent (dolarul a urcat la 4,75 lei pe 2 octombrie), factura în lei crește de două ori, o dată din cauza prețului și o dată din cauza cursului.
România nu e foarte dependentă de importuri de energie în ansamblu, pentru că produce o mare parte din gazele și electricitatea de care are nevoie. La petrol însă dependența e mare: în primele patru luni din 2026, țițeiul din import a reprezentat aproximativ 72,8% din resursele de petrol ale țării. În plus, producția internă de țiței a scăzut cu 8,3% în primul trimestru din 2026 față de aceeași perioadă a anului trecut.
Euroizarea
Euroizarea înseamnă folosirea euro în locul monedei naționale pentru economisire, prețuri, contracte și credite. România nu e o economie euroizată, dar are un grad semnificativ de euroizare parțială, iar acesta funcționează ca un amplificator al oricărei presiuni pe curs.
Unde se vede euroizarea în România?
Economii - Aproximativ o treime din depozitele bancare sunt în valută.
Credite - Firmele se finanțează tot mai mult în euro: creditul în valută a crescut cu 17% față de august 2025. Dobanzile la lei sunt mult mai mari decat cele la euro.
Prețuri - Locuințele, chiriile, mașinile și multe servicii sunt cotate sau indexate în euro.
Deprecierea se transmite mai repede în prețuri. Dacă chiriile și multe servicii sunt în euro, orice depreciere scumpește imediat viața în lei. Deprecierea alimentează inflația, iar inflația erodează încrederea în leu.
Instabilitatea politică, guvernarea defectuoasă și lipsa predictibilității.
E greu de cuantificat cât contribuie instabilitatea politică asupra cursului valutar, însă un lucru este cert: bine nu prea poate să îi facă.
Un mecanism important prin care intră valuta în țară sunt investițiile străine, iar aceste investiții sunt descurajate de impasul politic în care se regăsește România.
Guvernarea defectuoasă și lipsa predictibilității fiscale sunt și ele cauze care țin investitorii străini departe.
Concluzii si opinii
Din păcate, majoritatea românilor își doresc un stat cu un rol activ în economie: un stat care „ține” cursul stabil și intervine prin investiții, ajutoare și subvenții. Însă nu toți factorii care pun presiune pe curs se află sub controlul direct al statului.
Aproape nimeni nu așteaptă de la stat să interzică achiziția de mașini străine, noi sau second-hand. Majoritatea sunt însă de acord că statul are rolul de a construi infrastructura rutieră și energetică, precum și un cadru fiscal stabil, care să-i convingă pe producătorii de mașini să deschidă fabrici în România.
Nu știu dacă există cetățean care să nu-și dorească mai mulți bani de la stat, însă când statul dă bani pentru consum, o parte importantă se duce pe produse fabricate în străinătate. Consumul românesc depinde mult de importuri, deci crește și cererea de valută. Unele programe țintite au același efect: subvențiile pentru panouri fotovoltaice sau pentru cumpărarea de mașini au finanțat, în mare parte, produse importate.
Plafonarea prețurilor la energie a protejat populația pe termen scurt, dar a costat bugetul miliarde și a ascuns inflația, fără să o elimine. Când plafonarea s-a încheiat în vara lui 2025, energia electrică s-a scumpit cu aproape 61% într-un an. Inflația a urcat spre 10%, iar costul s-a mutat brusc în prețuri. Astfel de măsuri nu elimină presiunea, ci o mută în timp și o concentrează.
Guvernul curent a făcut multe greșeli și are multe minusuri, însă să îl consideri responsabil de toate problemele structurale pe care le-a moștenit e destul de naiv.
La fel de naivi sunt si romanii care vor sa fie si cu slănina-n pod, și cu buza unsa:
Bani mulți de la stat (salarii, pensii, subvenții, servicii etc.), cu taxe mici și inflație mică.
Să cheltuie bani mulți pe produse din import și vacanțe în străinătate, dar să nu afecteze cursul.
Să fie angajatori (companii, fabrici etc.), dar să le facă altcineva (preferabil statul), să plătească taxe mari și să nu facă profit.
Nimeni nu poate vedea în viitor, însă aș fi dispus să pariez că o să vedem în continuare acest trend în cursul valutar, cel puțin până când majoritatea cauzelor de la baza lui sunt rezolvate:
Scăderea inflației – în strânsă legătură cu politica monetară (ex.: dobânda de referință, creșterile de masă monetară etc.), deficitul și guvernarea.
Independența energetică sau scăderea presiunilor de pe piața energetică.
Echilibrarea deficitului bugetar și comercial.
Disclaimer: Considerați acest text un document în continuă evoluție, ceea ce înseamnă că poate fi supus unor modificări nedocumentate și că ar putea chiar să dispară în viitor.